
看懂浮盈背后的杠杆:股票配资风险识别与回撤管理实战指南
账户里的浮盈,像一盏忽明忽暗的灯:行情转向时,杠杆会让盈利和亏损一起放大。判断股票配资是否值得碰,先别看宣传中的“收益空间”,先把资金链、合同和最坏情形算清楚。以下是风险分析框架,不构成投资建议;对未来走势的判断只能是情景推演,不能当作收益承诺。
先核验交易性质。证券公司依法开展的融资融券业务,与个人或平台私下提供的“配资”不是一回事。可通过证监会、证券业协会及开户券商公开渠道核实机构资质、业务资格和合同主体;若对方要求转账至个人账户、承诺保本高收益、催促下载非官方交易软件,或拒绝说明资金托管与平仓规则,应立即停止交易并保存凭证。监管部门投资者教育材料反复提示:远离非法证券活动,不轻信“稳赚”话术。
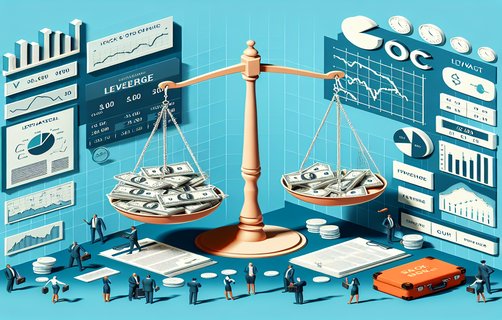
再做杠杆测算。设自有资金为E,借入资金为B,总持仓约为E+B,杠杆倍数L=(E+B)/E。忽略费用时,标的下跌x,权益约减少持仓金额的x;对自有资金的影响约为L×x。比如自有资金1万元、借入1万元,杠杆约2倍,持仓下跌5%,账面损失约1000元,即自有资金的10%;利息、佣金、滑点及强平机制会使实际结果更差。浮动盈亏未落袋前并非确定收益,需同时计算上涨、横盘和急跌情景,并预留补仓或退出所需流动性。
融资比例要与承受能力匹配,而不是追求“额度用满”。先设定单笔最大可承受损失和账户回撤上限,再倒推仓位;触及预设风险线时减仓或暂停,不用追加借款去摊平亏损。所谓证券折算率,是合规融资融券中计算担保品价值的参数,不等于股票真实价值,也不代表安全垫固定不变;具体比例、调整和可充抵范围应以交易所规则及券商最新公告为准。行情波动或标的资格变化可能影响担保能力。
可按“验资质—读合同—算杠杆—测情景—定止损—留记录”逐项检查。未来若市场波动加剧,高杠杆账户更容易因保证金不足被动处置;低杠杆、分散配置和纪律化止损虽不能保证盈利,却有助于减少一次判断失误造成的长期损伤。真正的实战能力,不是押中每次行情,而是先知道自己最多能承受什么。
FAQ
1. 浮盈能算作可用收益吗?未平仓浮盈会随价格变化,不能视为已实现收益。
2. 证券折算率越高越安全吗?不是,它是担保品计算参数,仍需关注价格波动和规则变化。
3. 遇到配资诈骗怎么办?停止转账,保存合同、聊天和付款记录,并向公安机关或相关监管渠道咨询举报。
互动投票:你评估杠杆时最先看哪项?A. 最大回撤 B. 融资成本 C. 平仓规则
你会设置固定止损线,还是按波动调整?
遇到“保本高收益”宣传,你会先核验资质还是直接忽略?
评论
Mia Chen
把浮盈和已实现收益分开看,这点很实用。
山海之间
最该先算最坏情况,而不是先问能赚多少。
AlexW
折算率不等于安全垫,提醒得很及时。
小橘灯
我选A,最大回撤应该先定下来。